집 살 때 꺼내 쓰는 돈? 어떻게 빨리 모을 수 있을까요?
우리가 돈을 모으는 가장 흔한 방법은 이렇습니다.
월급이 들어오면 “이번 달엔 $500 꼭 저축해야지” 하고 저축계좌로 옮깁니다.
그런데 자동차 수리가 필요해서 $300을 다시 가져오고, 친구 결혼식이 있어서 조금 더 가져오고, 휴가를 가느라 또 가져옵니다.
몇 달 뒤 통장을 열어보면 열심히 저축한 것 같은데 생각보다 남은 돈이 많지 않습니다.
우리 의지가 부족해서가 아니라, 눈앞에 쓸 수 있는 돈이 있으면 쓸 일이 계속 생기기 때문입니다.
KiwiSaver는 이 순서를 아예 바꿔버립니다.
돈을 받은 뒤 저축할지 고민하는 것이 아니라 급여를 받기도 전에 먼저 떼어 놓고, 그 돈은 내 일상생활 계좌로 들어오지 않습니다.
그래서 오늘 외식비가 부족하다고 KiwiSaver에서 $200을 빼올 수도 없고, 갑자기 새 차가 사고 싶다고 쉽게 꺼내 쓸 수도 없습니다.
키위세이버는 투자 상품입니다.
상담을 하다 보면 첫 주택을 준비하시는 분들께 꼭 여쭤보는 질문이 있습니다.
“KiwiSaver에는 얼마 정도 있으세요?”
그다음 질문을 드립니다.
“어디에서 관리하고 계세요?”
그러면 의외로 많은 분들이 잠시 생각하십니다.
“어디였더라... 은행에서 하는 것 같은데요?”
몇 년 동안 매주, 혹은 2주마다 월급에서 꼬박꼬박 돈이 빠져나가고 있는데도, 정작 그 돈이 어디에 있고 누가 관리하고 무엇에 투자되고 있는지 잘 모르시는 분들이 상당히 많습니다.
KiwiSaver를 단순한 ‘저축통장’이라고 생각하면 조금 아깝습니다. KiwiSaver는 투자 상품입니다.
급여의 일정 부분을 납입하면 KiwiSaver Provider가 그 돈을 받아 펀드에 투자합니다.
Growth, Balanced, Conservative처럼 내가 선택한 펀드의 성격에 따라 뉴질랜드와 해외 주식, 채권, 현금성 자산 등에 나누어 투자됩니다. 통장 한쪽에 현금이 쌓이는 것이 아니라, 내가 일하는 동안 내 돈도 같이 일하고 있는 셈입니다.
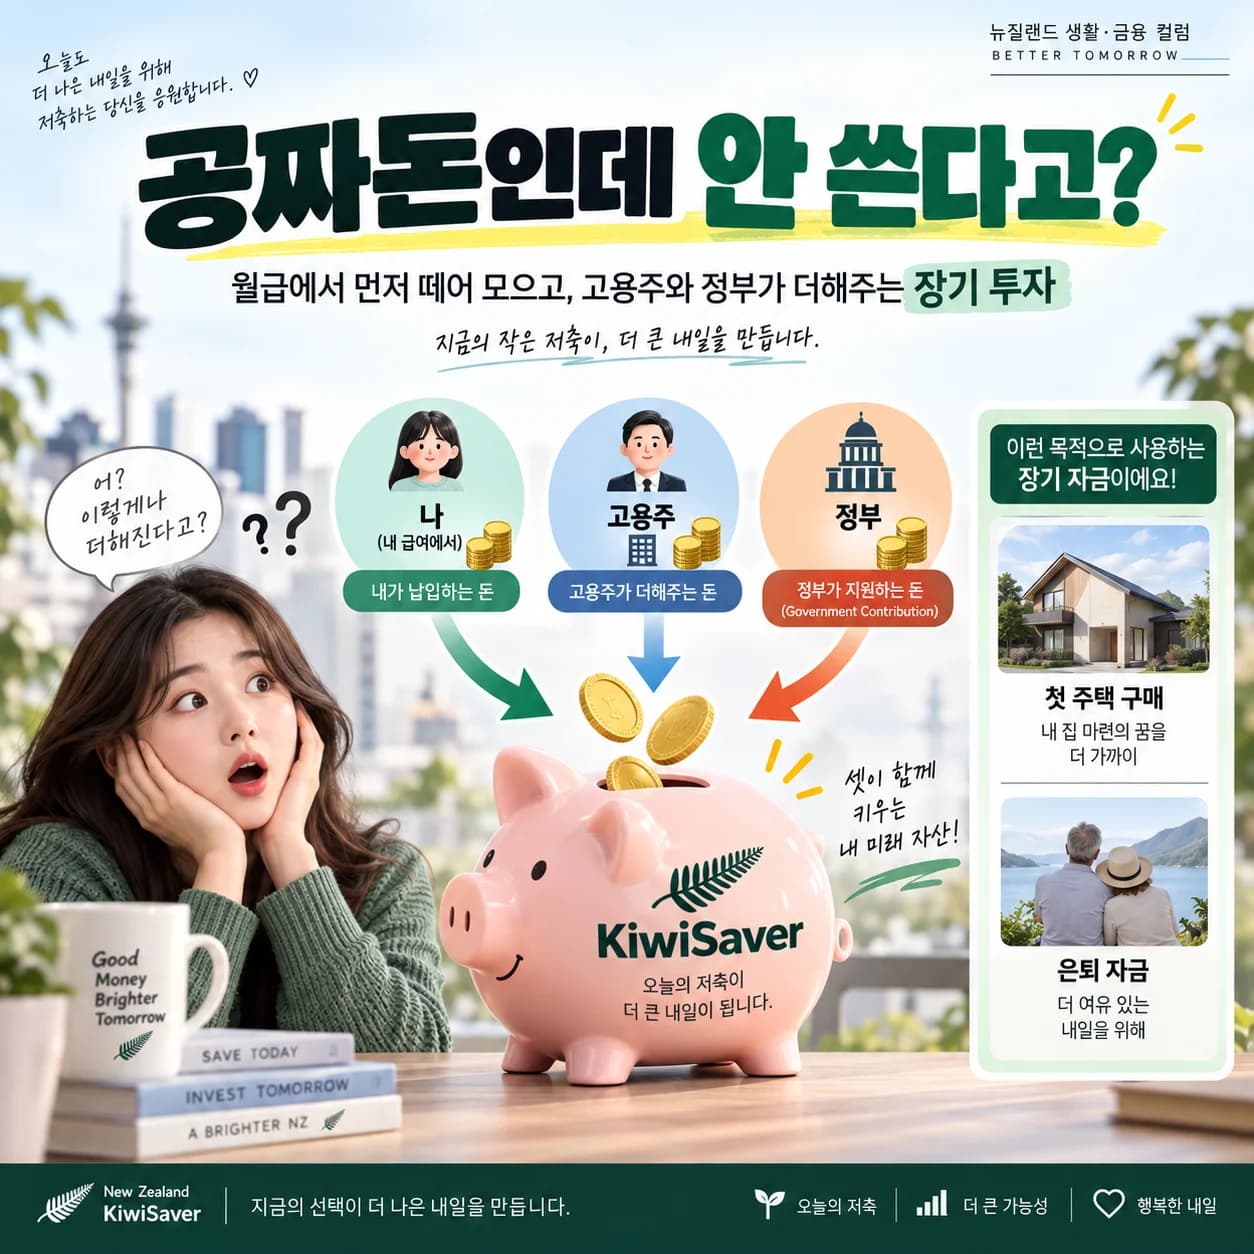
KiwiSaver 계좌 안에는 내가 넣은 돈만 있는 것이 아니라, 내가 넣은 돈 + 고용주가 넣어준 돈 + 정부가 보태준 돈 + 그동안의 투자수익이 함께 움직이고 있습니다.
2026년 4월부터 일반적인 KiwiSaver 기본 납입률은 급여의 3.5%입니다. 내가 3.5%를 납입하면, 조건을 충족하는 근로자의 경우 고용주도 최소 3.5%를 부담합니다. 다만 고용주가 내는 금액에는 ESCT라는 세금이 적용되기 때문에, 실제 계좌에 들어오는 금액은 정확히 3.5%보다 적을 수 있습니다.
여기에 정부도 일정 조건을 충족하면 매년 보조금을 지급합니다. 현재는 7월 1일부터 다음 해 6월 30일까지 본인이 $1,042.86 이상을 납입하면 정부가 최대 $260.72를 추가해 줍니다. 쉽게 말해 내가 넣은 돈 $1당 정부가 25센트를 보태주는 구조입니다. 다만 연 과세소득이 $180,000을 초과하면 정부 지원 대상에서 제외됩니다.
물론 투자 상품이기 때문에 항상 오르기만 하는 것은 아니고, 시장이 좋지 않을 때는 잔액이 내려갈 수도 있습니다.
첫 주택 구매의 경우 일반적으로 가입 후 최소 3년이 지나야 하고, 인출 후 계좌에 $1,000을 남겨두어야 합니다.
물론 심각한 재정적 어려움이나 중대한 질병 등 별도의 조기 인출 사유도 존재합니다. 원칙적으로 장기간 묶여 있으며, 대표적으로 일정 요건을 갖춘 첫 주택 구매나 65세 이후 은퇴자금으로 사용할 수 있습니다.
저는 오히려 이것이 KiwiSaver의 굉장히 강력한 구조라고 생각합니다. 안 쓰는 것이 아니라 못 쓰게 해놓은 것이고, 그 사이 돈을 그냥 보관하는 것이 아니라 투자합니다.
10년, 20년 동안 직장생활을 하며 월급에서 조금씩 들어간 돈에 고용주의 기여금이 더해지고, 조건이 맞으면 정부 지원금도 들어오고, 그 전체 금액이 다시 투자됩니다. 그러다 어느 날 첫 주택을 구매할 때 잔액을 확인해 보면 생각보다 큰 금액이 모여 있는 경우가 있습니다.
제가 첫 주택 구매자분들과 상담하면서 KiwiSaver를 중요하게 보는 이유도 바로 이것입니다. 몇 년 전에는 몇 천 불에 불과했던 돈이 어느 순간 주택 구매 디파짓의 중요한 한 부분이 되어 있기 때문입니다.
그래서 KiwiSaver를 가지고 계시다면 한 번쯤 확인해 보셨으면 합니다.
KiwiSaver는 단순히 월급에서 빠져나가는 돈이 아닙니다. 내가 돈을 넣고, 고용주가 돈을 보태고, 조건이 맞으면 정부도 돈을 보태고, 그 돈을 전문 운용사가 대신 투자하며, 내가 쉽게 써버리지 못하도록 묶어둡니다.
현금을 모으는 것이 생각보다 쉽지 않은 우리에게, KiwiSaver의 가장 큰 장점은 높은 수익률도 정부 지원금도 아닐지 모릅니다.
월급을 받기도 전에 미래의 나에게 먼저 돈을 보내 놓는 것. 그것이 KiwiSaver가 가진 가장 강력한 힘일지도 모릅니다.
댓글 최대 100개
첫 번째 댓글을 남겨보세요.
댓글을 작성하려면 로그인이 필요합니다.